وبلاگ
ریسک ورشکستگی در ترید چیست؟ آموزش محاسبه Risk of Ruin
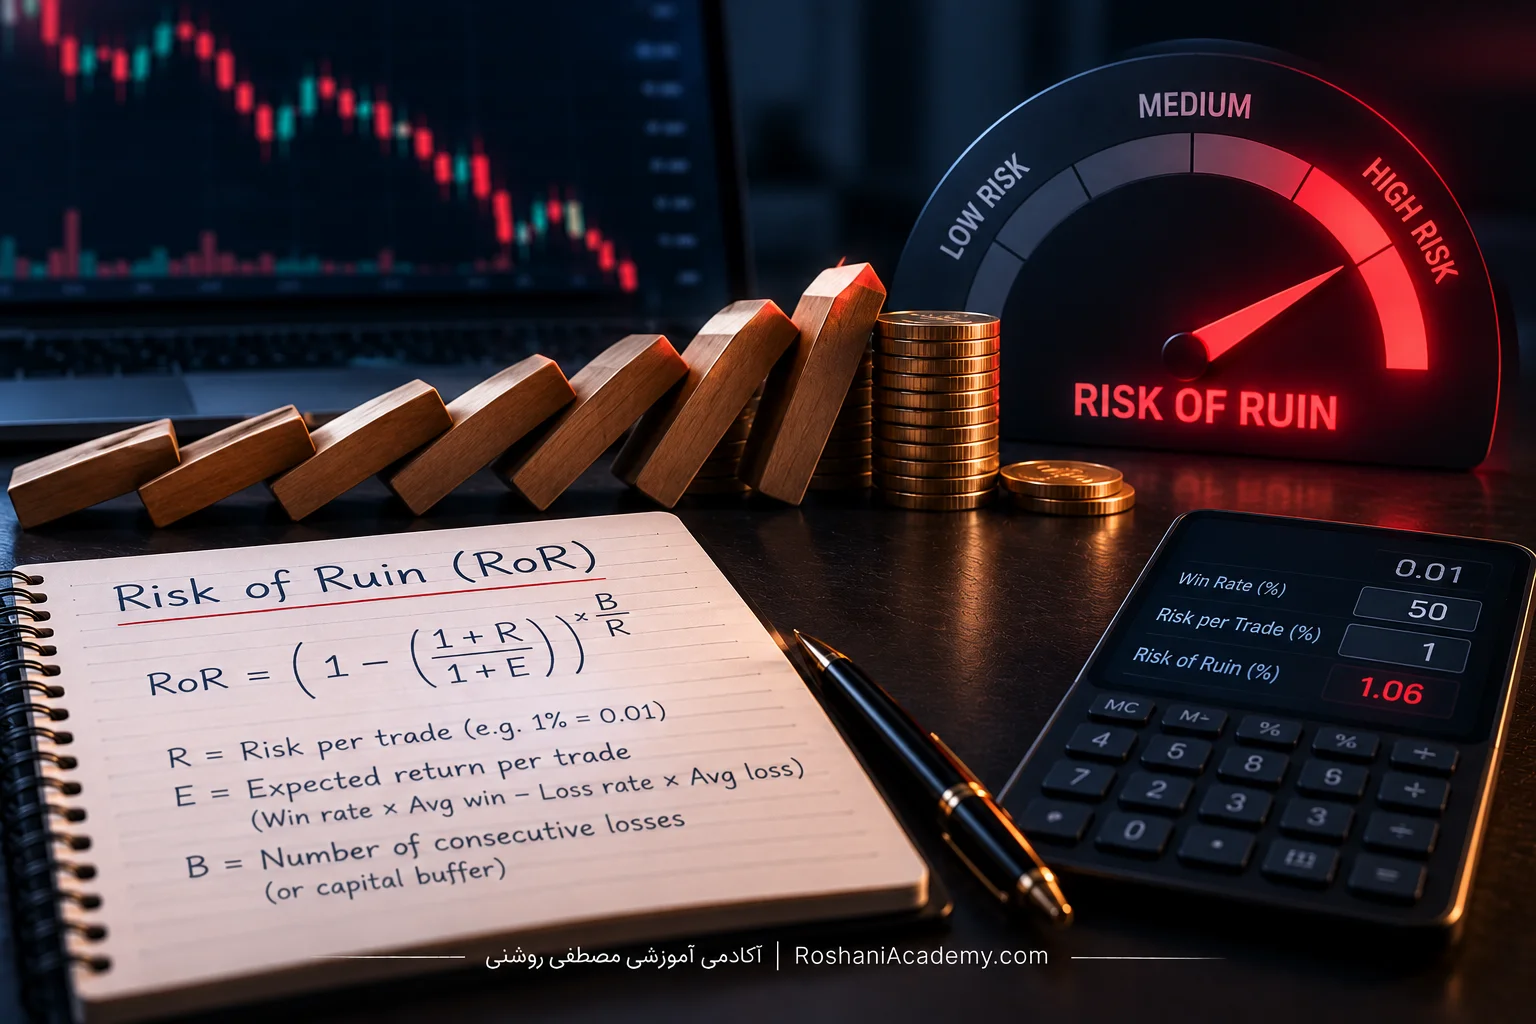
ریسک ورشکستگی در ترید چیست؟ ریسک ورشکستگی یا Risk of Ruin احتمال رسیدن سرمایه معاملهگر به سطحی است که ادامه اجرای استراتژی دیگر ممکن، منطقی یا مجاز نباشد. این سطح لزوماً موجودی صفر نیست؛ افت ۲۰ یا ۳۰ درصدی، نقض حد ضرر حساب پراپ یا رسیدن Equity به محدوده لیکوییدیشن نیز میتواند آستانه ورشکستگی عملی باشد.
ریسک ورشکستگی فقط به سودده یا زیاندهبودن استراتژی بستگی ندارد. یک سیستم دارای امید ریاضی مثبت نیز ممکن است بهدلیل حجم نامناسب، توالی باخت، اهرم زیاد، معاملات همبسته یا هزینههای اجرا پیش از تحقق مزیت آماری از بین برود.
فهرست مطالب
ریسک ورشکستگی در ترید چیست؟
Risk of Ruin احتمال وقوع یک زیان منفرد نیست؛ احتمال شکست کل فرایند معاملاتی طی مجموعهای از معاملات است.
برای محاسبه آن ابتدا باید مشخص کنید «ورشکستگی» دقیقاً چه معنایی دارد:
نوع ورشکستگی | تعریف |
|---|---|
| ورشکستگی کامل | موجودی یا Equity حساب تقریباً به صفر میرسد |
| ورشکستگی عملی | سرمایه آنقدر کاهش مییابد که ادامه سیستم یا بازگشت منطقی نیست |
| ورشکستگی قراردادی | حساب پراپ یا اعتباری به حد Maximum Drawdown میرسد |
| ورشکستگی مارجین | Positionها با Stop Out یا Liquidation اجباری بسته میشوند |
| ورشکستگی روانی | افت سرمایه از تحمل معاملهگر فراتر میرود و اجرای منظم متوقف میشود |
| ورشکستگی استراتژیک | سرمایه باقیمانده برای اجرای حداقل حجم سیستم کافی نیست |
معاملهگری با حساب ۱۰ هزار دلاری ممکن است موجودی صفر را ورشکستگی کامل بداند، اما تصمیم بگیرد در افت ۲۵ درصدی سیستم را متوقف کند. در این حالت، سطح ۷۵۰۰ دلار آستانه ورشکستگی عملی اوست.
تفاوت Risk of Ruin با Drawdown و Stop Out
این مفاهیم به یکدیگر مرتبطاند، اما یکسان نیستند.
مفهوم | چه چیزی را اندازه میگیرد؟ |
|---|---|
| Risk of Ruin | احتمال رسیدن سرمایه به آستانه شکست در آینده |
| Maximum Drawdown | بیشترین افت ثبتشده از یک سقف سرمایه تا کف بعدی |
| Stop Out | بستن اجباری Positionها بهدلیل کاهش Margin Level |
| Liquidation | خروج اجباری از معامله اهرمی طبق سازوکار موتور ریسک |
| ریسک هر معامله | زیان برنامهریزیشده در صورت اجرای Stop |
| ریسک به ریوارد | نسبت زیان احتمالی به سود هدف یا متوسط سود |
| Expectancy | متوسط سود یا زیان موردانتظار از هر معامله |
Drawdown یک نتیجه تاریخی یا شبیهسازیشده است. Risk of Ruin احتمال عبور Drawdown از سطح بحرانی را برآورد میکند.
در گزارش رسمی 🔗 MetaTrader 5، Maximum Drawdown، توالی زیان، متوسط معامله برنده و بازنده و Expected Payoff جداگانه گزارش میشوند. هیچکدام بهتنهایی جای Risk of Ruin را نمیگیرند.
چه عواملی ریسک ورشکستگی را تعیین میکنند؟
امید ریاضی استراتژی
امید ریاضی خالص از این رابطه محاسبه میشود:
E = (Win Rate × Average Win) − (Loss Rate × Average Loss) − Average Costs
اگر امید ریاضی واقعی پس از کارمزد، Spread، Slippage، Funding و Swap منفی باشد، ادامه نامحدود سیستم در نهایت سرمایه را فرسوده میکند.
امید ریاضی مثبت شرط مهمی برای بقاست، اما کافی نیست. اندازه نامناسب Position میتواند یک سیستم مثبت را پیش از تحقق مزیت بلندمدت نابود کند.
ریسک هر معامله
هرچه درصد بیشتری از Equity در یک معامله در معرض زیان باشد، تعداد باخت لازم برای رسیدن به آستانه ورشکستگی کمتر میشود.
ریسک هر معامله باید از فاصله Stop Loss و مبلغ زیان قابلتحمل به دست آید:
Position Size = مبلغ ریسک مجاز ÷ زیان هر واحد تا Stop
حداکثر حجمی که بروکر یا صرافی اجازه میدهد، حجم مناسب معامله نیست.
نرخ برد
Win Rate نشان میدهد چه سهمی از معاملات برندهاند، اما بدون اندازه برد و باخت اطلاعات کافی ارائه نمیکند.
سیستمی با نرخ برد ۷۰ درصد میتواند زیانده باشد، اگر:
- بردها بسیار کوچک باشند؛
- زیانها بزرگ نگه داشته شوند؛
- هزینهها بالا باشند؛
- یک باخت چندین برد را حذف کند؛
- حجم معاملات پس از زیان افزایش یابد.
نسبت متوسط برد به باخت
در محاسبه Risk of Ruin باید از Average Win و Average Loss واقعی استفاده شود، نه Target برنامهریزیشده.
خروج زودهنگام، Slippage، Break-even، خروج مرحلهای و معاملات خارج از پلن میتوانند نسبت واقعی را با نسبت نوشتهشده در استراتژی متفاوت کنند.
آستانه ورشکستگی
احتمال رسیدن حساب به افت ۱۰ درصدی با احتمال رسیدن به صفر یکسان نیست. پیش از محاسبه باید پاسخ دهید:
- چند درصد افت باعث توقف سیستم میشود؟
- حد ضرر حساب پراپ چقدر است؟
- حداقل سرمایه لازم برای اجرای Position چیست؟
- تحمل روانی معاملهگر کجاست؟
- آیا آستانه نسبت به موجودی اولیه ثابت است یا همراه سقف حساب حرکت میکند؟
تعداد معاملات و افق زمانی
Risk of Ruin باید برای یک افق مشخص بررسی شود؛ مثلاً ۱۰۰، ۵۰۰ یا هزار معامله.
احتمال مشاهده توالیهای نامطلوب با افزایش تعداد معاملات بیشتر میشود. نتیجه یک شبیهسازی ۵۰ معاملهای را نباید به فعالیت نامحدود تعمیم داد.
همبستگی معاملات
چند Position همزمان الزاماً چند ریسک مستقل نیستند.
برای مثال، Long روی بیتکوین، اتریوم و چند آلتکوین در زمان ریزش بازار ممکن است عملاً یک Exposure مشترک ایجاد کند. در فارکس نیز Positionهای مختلف میتوانند از طریق دلار، نرخ بهره یا ریسکگریزی به یک عامل واحد وابسته باشند.
اهرم و Margin
اهرم امکان کنترل Position بزرگتر با سرمایه کمتر را فراهم میکند. همین ویژگی حساسیت Equity به حرکت قیمت را افزایش میدهد.
🔗 CFTC در هشدار رسمی معاملات فارکس توضیح میدهد که اهرم سود و زیان را تقویت میکند و در بعضی ساختارها زیان میتواند از سپرده اولیه نیز فراتر رود.
هزینههای اجرا
این هزینهها باید از تمام نتایج کسر شوند:
- Commission؛
- Spread؛
- Slippage؛
- Funding؛
- Swap؛
- هزینه Borrow؛
- کارمزد تبدیل؛
- Network Fee؛
- اختلاف قیمت ورود یا خروج واقعی با بکتست؛
- هزینه ناشی از Partial Fill؛
- لغزش Stop در گپ.
یک استراتژی با مزیت کوچک ممکن است پس از هزینهها امید ریاضی منفی پیدا کند.
فرمول ریسک ورشکستگی در ترید
در سادهترین مدل کلاسیک، هر معامله فقط یکی از دو نتیجه مساوی دارد:
- برد مثبت یک واحد؛
- باخت منفی یک واحد.
اگر:
- `p` احتمال برد باشد؛
- `q` احتمال باخت باشد و `q = 1 − p`؛
- `U` تعداد واحدهای زیان قابلتحمل تا آستانه ورشکستگی باشد؛
- `p > q` باشد؛
احتمال ورشکستگی در مدل نامحدود ساده چنین برآورد میشود:
Risk of Ruin = (q ÷ p)ᵁ
این رابطه از مسئله کلاسیک Gambler’s Ruin گرفته شده است. مشتق ریاضی آن در منابع آموزشی 🔗 دانشگاه واشنگتن توضیح داده شده است.
مثال ساده فرمول Risk of Ruin
فرض کنید:
- نرخ برد: ۵۵ درصد؛
- نرخ باخت: ۴۵ درصد؛
- متوسط برد و باخت: دقیقاً یک واحد؛
- فاصله سرمایه تا آستانه شکست: ۱۰ واحد زیان ثابت.
محاسبه:
Risk of Ruin = (0.45 ÷ 0.55)¹⁰
Risk of Ruin ≈ 13.44%
این عدد فقط برای همان مدل ساده معتبر است. نباید آن را احتمال واقعی ورشکستگی هر استراتژی دارای Win Rate پنجاهوپنجدرصدی معرفی کرد.
محدودیتهای فرمول کلاسیک
فرمول ساده فرض میکند:
- برد و باخت هماندازهاند؛
- اندازه ریسک ثابت است؛
- نتایج مستقلاند؛
- احتمال برد تغییر نمیکند؛
- هزینه معامله وجود ندارد؛
- Slippage و Gap صفر است؛
- استراتژی برای مدت نامحدود بدون تغییر اجرا میشود؛
- چند Position همبسته وجود ندارد؛
- برداشت یا واریز انجام نمیشود؛
- آستانه ورشکستگی ثابت است.
معاملات واقعی معمولاً این شرایط را ندارند. به همین دلیل برای سیستمهای واقعی، شبیهسازی مونتکارلو کاربردیتر از یک فرمول عمومی است.
اگر امید ریاضی صفر یا منفی باشد چه میشود؟
در مدل ساده دارای برد و باخت مساوی:
- اگر `p > q` باشد، احتمال ورشکستگی میتواند کمتر از یک باشد؛
- اگر `p = q` باشد، احتمال ورشکستگی در افق نامحدود به یک نزدیک میشود؛
- اگر `p < q` باشد، ورشکستگی نهایی در مدل نامحدود محتملترین نتیجه است.
در ترید واقعی باید Expected Value پس از هزینه محاسبه شود. Win Rate بیشتر از ۵۰ درصد الزاماً به معنی Edge مثبت نیست؛ زیرا اندازه برد و باخت ممکن است برابر نباشد.
تفاوت ریسک ثابت و ریسک درصدی
ریسک ثابت پولی
در این روش، معاملهگر در هر Position مبلغ ثابتی مانند ۱۰۰ دلار ریسک میکند.
مزیت آن سادگی است؛ اما با کاهش سرمایه، همان ۱۰۰ دلار درصد بزرگتری از حساب خواهد شد. در نتیجه حساب در Drawdown بهتدریج تهاجمیتر میشود.
ریسک درصدی از Equity
در روش Fixed Fractional، درصد ثابتی از Equity جاری ریسک میشود. پس از زیان، مبلغ Position بعدی کاهش مییابد.
رابطه سرمایه پس از `n` باخت کامل متوالی:
سرمایه باقیمانده = سرمایه اولیه × (1 − Risk%)ⁿ
اثر ۱۰ باخت متوالی بر سرمایه
ریسک از Equity در هر معامله | سرمایه باقیمانده | افت سرمایه |
|---|---|---|
| ۱٪ | ۹۰٫۴۴٪ | ۹٫۵۶٪ |
| ۲٪ | ۸۱٫۷۱٪ | ۱۸٫۲۹٪ |
| ۵٪ | ۵۹٫۸۷٪ | ۴۰٫۱۳٪ |
| ۱۰٪ | ۳۴٫۸۷٪ | ۶۵٫۱۳٪ |
جدول با فرض اجرای دقیق Stop، نبود کارمزد و Slippage و محاسبه ریسک از Equity جاری تهیه شده است.
ریسک درصدی از نظر ریاضی ممکن است سرمایه را دقیقاً به صفر نرساند، اما حساب میتواند بسیار زودتر به ورشکستگی عملی، حد Drawdown پراپ یا حداقل سرمایه موردنیاز برسد.
توالی باخت چه اثری بر Risk of Ruin دارد؟
توالی باخت بخشی طبیعی از سیستم احتمالاتی است. مثبتبودن Expectancy به معنی توزیع منظم بردها و باختها نیست.
اگر احتمال باخت هر معامله `q` باشد، احتمال باخت در یک بلوک مشخص شامل `n` معامله مستقل از رابطه زیر به دست میآید:
احتمال n باخت متوالی در همان بلوک = qⁿ
برای نرخ باخت ۴۵ درصد:
- پنج باخت در یک بلوک مشخص: حدود ۱٫۸۵ درصد؛
- ده باخت در یک بلوک مشخص: حدود ۰٫۰۳۴ درصد.
این اعداد احتمال مشاهده حداقل یک توالی در کل ۱۰۰ یا هزار معامله نیستند. در یک نمونه طولانی، بلوکهای متعدد و همپوشان وجود دارند و احتمال مشاهده حداقل یک Losing Streak بیشتر میشود.
چرا جبران Drawdown دشوارتر میشود؟
زیان و سود موردنیاز برای بازگشت متقارن نیستند.
افت سرمایه | سود لازم برای بازگشت |
|---|---|
| ۱۰٪ | ۱۱٫۱۱٪ |
| ۲۰٪ | ۲۵٪ |
| ۳۰٪ | ۴۲٫۸۶٪ |
| ۴۰٪ | ۶۶٫۶۷٪ |
| ۵۰٪ | ۱۰۰٪ |
| ۸۰٪ | ۴۰۰٪ |
| ۹۰٪ | ۹۰۰٪ |
این رابطه از تقسیم سرمایه ازدسترفته بر سرمایه باقیمانده به دست میآید. جدول آموزشی 🔗 CME Group درباره کنترل ریسک نیز همین عدم تقارن را نشان میدهد.
به همین دلیل، کاهش Risk of Ruin فقط جلوگیری از رسیدن حساب به صفر نیست؛ هدف اصلی جلوگیری از افتی است که بازیابی آن غیرواقعبینانه میشود.
چرا چند معامله باز میتواند ریسک را پنهان کند؟
فرض کنید پنج Position باز دارید و برای هرکدام یک درصد ریسک ثبت کردهاید. جمع ساده ریسکها پنج درصد است، اما ساختار واقعی میتواند متفاوت باشد.
Positionهای همبسته
اگر همه معاملات از یک عامل مشترک تأثیر بگیرند، ممکن است Stopها همزمان فعال شوند.
نمونهها:
- چند Long روی آلتکوینها؛
- Long طلا همراه با چند معامله همجهت ضد دلار؛
- چند سهم از یک صنعت؛
- Spot و Futures یک دارایی؛
- Positionهای دارای Exposure مشترک به نرخ بهره.
ریسک پنهان در هج
داشتن خرید و فروش همزمان همیشه ریسک را صفر نمیکند. اختلاف نماد، Contract Size، Funding، Swap، Spread و رفتار Margin میتوانند Exposure باقیمانده ایجاد کنند.
ریسک رخداد مشترک
خبر، گپ، اختلال صرافی یا کاهش نقدشوندگی ممکن است چند Position را همزمان تحتتأثیر قرار دهد. در چنین شرایطی، فرض استقلال معاملات Risk of Ruin را کمتر از واقع نشان میدهد.
ریسک ورشکستگی در معاملات اهرمی
اهرم بهتنهایی باعث ورشکستگی نمیشود؛ استفاده از آن برای بازکردن Position نامتناسب عامل اصلی است.
ریسکهای اهرم عبارتاند از:
- افزایش ارزش هر Pip یا Tick؛
- کاهش فاصله Equity تا Stop Out؛
- لیکوییدیشن پیش از رسیدن قیمت به سناریوی بلندمدت؛
- حساسیت بیشتر به Spread؛
- زیان بزرگتر در Slippage؛
- امکان انباشت معاملات؛
- افزایش هزینه Funding یا Swap؛
- خطر Balance منفی در بعضی ساختارها.
برای مشاهده Margin، Equity، Drawdown و گزارش معاملات میتوانید از 🔗 آموزش کامل متاتریدر ۵ برای مبتدیان استفاده کنید. شرایط Margin و Stop Out باید از مشخصات حساب فعال خوانده شود.
ریسک ورشکستگی در فارکس، کریپتو و بورس
فارکس
مهمترین عوامل عبارتاند از:
- Leverage؛
- Margin Level؛
- Stop Out؛
- Spread متغیر؛
- Slippage هنگام خبر؛
- Swap؛
- همبستگی جفتارزها؛
- گپ آغاز هفته؛
- شرایط حمایت از موجودی منفی.
برای آشنایی عملی با حساب معاملاتی و مشخصات قرارداد، 🔗 آموزش ویدیویی بروکر ePlanet در دسترس است؛ ملاک نهایی، اسناد جاری همان بروکر و حساب است.
معاملات ارز دیجیتال
در بازار کریپتو باید این موارد اضافه شوند:
- لیکوییدیشن Perpetual؛
- Funding Rate؛
- بازار شبانهروزی؛
- نوسان آخر هفته؛
- اختلاف قیمت صرافیها؛
- Mark Price؛
- ریسک صرافی و برداشت؛
- لیکوییدیشن آبشاری؛
- نقدشوندگی محدود آلتکوینها؛
- ریسک قرارداد هوشمند در بازارهای غیرمتمرکز.
برای بررسی عملی انواع سفارش، History و هزینهها میتوانید از 🔗 آموزش صرافی Toobit و 🔗 آموزش کامل صرافی LBank استفاده کنید.
بورس ایران
در معاملات نقدی بدون اهرم، لیکوییدیشن مشابه Futures وجود ندارد؛ اما ورشکستگی عملی همچنان ممکن است از این عوامل ناشی شود:
- تمرکز سرمایه روی یک سهم؛
- استفاده از اعتبار معاملاتی؛
- صف فروش و نقدشوندگی پایین؛
- توقف طولانی نماد؛
- فاصله قیمت بازگشایی؛
- ریسک اطلاعاتی ناشر؛
- نداشتن تنوع؛
- Average Down بدون سقف؛
- ورود سرمایه ضروری زندگی به بازار.
ریسک ورشکستگی حساب پراپ
در حسابهای پراپ، Ruin معمولاً به معنی صفرشدن موجودی نیست؛ عبور از حد تعیینشده کافی است تا حساب نقض شود.
Drawdown ثابت
آستانه براساس Balance اولیه تعیین میشود و معمولاً همراه سود حساب جابهجا نمیشود.
Trailing Drawdown
آستانه ممکن است همراه بالاترین Balance یا Equity حرکت کند. در این حالت، پسدادن بخشی از سود نیز میتواند حساب را به محدوده نقض برساند.
محدودیت روزانه
ممکن است حساب پیش از رسیدن به Maximum Drawdown کل، بهدلیل Daily Loss Limit متوقف شود.
قواعد پراپها یکسان نیستند. مبنای محاسبه میتواند Balance، Equity، پایان روز، بیشترین مقدار لحظهای یا ترکیبی از آنها باشد. شبیهسازی باید دقیقاً همان قواعد قرارداد جاری را بازسازی کند.
شبیهسازی مونتکارلو برای Risk of Ruin
Monte Carlo بهجای تکیه بر ترتیب تاریخی معاملات، تعداد زیادی مسیر احتمالی از نتایج را میسازد و بررسی میکند چند مسیر به آستانه شکست میرسند.
فرمول برآورد:
Risk of Ruin تخمینی = تعداد مسیرهای رسیده به آستانه ÷ کل مسیرهای شبیهسازیشده
مراحل اجرای شبیهسازی
1. آستانه ورشکستگی را تعریف کنید.
2. افق تعداد معاملات را مشخص کنید.
3. نتایج واقعی معاملات را پس از هزینه به واحد R تبدیل کنید.
4. روش Position Sizing را دقیقاً وارد کنید.
5. ترتیبهای متعدد از بردها و باختها بسازید.
6. Balance و Equity را پس از هر معامله محاسبه کنید.
7. هزینه، Slippage و Gap را در سناریوهای جدا وارد کنید.
8. مشخص کنید هر مسیر چه زمانی به Ruin میرسد.
9. نسبت مسیرهای شکستخورده را محاسبه کنید.
10. نتیجه را برای اندازههای مختلف ریسک مقایسه کنید.
دو روش ساخت مسیر
Resampling از معاملات واقعی
نتایج ثبتشده مانند `+1.4R`، `−1R` و `+0.3R` با جایگذاری تصادفی دوباره نمونهگیری میشوند. این روش شکل واقعی توزیع را بهتر از تبدیل تمام معاملات به برد و باخت ساده حفظ میکند.
مدل پارامتریک
نرخ برد، توزیع برد، توزیع باخت و هزینهها بهصورت یک مدل آماری تعریف میشوند. نتیجه به درستی فرضهای مدل بسیار وابسته است.
Block Bootstrap برای معاملات همبسته
اگر معاملات در دورههای رونددار، خبری یا کمنقدشونده خوشهبندی میشوند، نمونهگیری تکمعاملهای میتواند ریسک را کمتر نشان دهد.
Block Bootstrap چند معامله متوالی را بهصورت یک بلوک جابهجا میکند تا بخشی از وابستگی زمانی حفظ شود.
چه دادههایی برای محاسبه Risk of Ruin لازم است؟
- تعداد کل معاملات؛
- نتیجه خالص هر معامله؛
- نتیجه برحسب R؛
- نرخ برد و باخت؛
- Average Win؛
- Average Loss؛
- بزرگترین برد و باخت؛
- Maximum Consecutive Losses؛
- Maximum Drawdown؛
- Commission؛
- Spread و Slippage؛
- Funding یا Swap؛
- ریسک هر Position؛
- تعداد Positionهای همزمان؛
- همبستگی بازارها؛
- تعداد معاملات در افق شبیهسازی؛
- آستانه Ruin؛
- نوع Position Sizing؛
- قواعد توقف روزانه یا کلی.
گزارش MT5 بخشی از این دادهها را نمایش میدهد، اما اطلاعاتی مانند Setup، ریسک اولیه، تخلف از پلن و همبستگی باید در ژورنال جدا ثبت شوند.
مثال عملی از آستانه ورشکستگی
فرض کنید:
- سرمایه اولیه: ۱۰ هزار دلار؛
- آستانه توقف: افت ۳۰ درصدی؛
- Equity بحرانی: ۷ هزار دلار؛
- ریسک هر معامله: درصدی از Equity جاری؛
- هر زیان: دقیقاً منفی یک R؛
- هزینه و Slippage: صفر.
ریسک ۲ درصدی
پس از ۱۰ باخت متوالی:
10,000 × 0.98¹⁰ = 8,170.73 دلار
افت حساب:
18.29%
حساب هنوز به آستانه ۳۰ درصدی نرسیده است.
ریسک ۵ درصدی
پس از ۱۰ باخت متوالی:
10,000 × 0.95¹⁰ = 5,987.37 دلار
افت حساب:
40.13%
در این حالت آستانه ورشکستگی عملی پیش از کاملشدن توالی نقض میشود.
این مثال پیشبینی نتیجه معاملات نیست؛ فقط اثر غیرخطی Position Size بر بقای حساب را نشان میدهد.
آیا قانون یک یا دو درصد همیشه مناسب است؟
خیر. درصد عمومی و مناسبی برای تمام سیستمها وجود ندارد.
🔗 CME Group در توضیح قانون دو درصد صراحتاً بیان میکند که عدد دو درصد یک آستانه اختیاری است. انتخاب ریسک باید با شرایط زیر هماهنگ باشد:
- Maximum Drawdown تاریخی؛
- توالی باخت؛
- نوسان نتایج؛
- تعداد Positionهای همزمان؛
- همبستگی معاملات؛
- ریسک گپ؛
- نقدشوندگی؛
- اندازه حساب؛
- حداقل حجم قرارداد؛
- محدودیت روزانه یا کلی؛
- خطای احتمالی برآورد Edge؛
- تحمل روانی.
حتی ریسک یکدرصدی نیز اگر روی چند Position همبسته جمع شود، میتواند Exposure بزرگی ایجاد کند.
چگونه ریسک ورشکستگی در ترید را کاهش دهیم؟
آستانه شکست را از قبل تعریف کنید
منتظر صفرشدن حساب نمانید. سطح توقف موقت، بازبینی سیستم و توقف کامل را مشخص کنید.
ریسک هر معامله را کاهش دهید
کاهش Position Size معمولاً مستقیمترین ابزار کاهش Risk of Ruin است. این کار Edge را افزایش نمیدهد، اما زمان بیشتری برای تحقق آن فراهم میکند.
ریسک تجمعی را محدود کنید
پیش از ورود جدید بررسی کنید در صورت فعالشدن تمام Stopها، چند درصد از Equity از دست میرود.
همبستگی Positionها را کنترل کنید
معاملات دارای عامل مشترک را یک سبد ریسک در نظر بگیرید، نه فرصتهای کاملاً مستقل.
هزینهها را واقعی وارد کنید
Backtest بدون Spread، Commission، Slippage، Funding یا Swap معمولاً Risk of Ruin را کمتر از واقع نشان میدهد.
از Martingale پرهیز کنید
افزایش حجم پس از زیان میتواند حساب را در یک توالی طبیعی باخت نابود کند. برد بعدی پیش از رسیدن حساب به Margin Call یا آستانه توقف تضمین نشده است.
حجم را با نوسان هماهنگ کنید
اگر فاصله Stop بهدلیل افزایش نوسان بیشتر شده است، حجم باید کاهش یابد تا مبلغ ریسک ثابت بماند.
محدودیت زیان روزانه و هفتگی داشته باشید
این محدودیت از افزایش حجم، Revenge Trading و ادامه معامله در شرایط نامناسب جلوگیری میکند.
بکتست و Forward Test را جدا نگه دارید
داده بهینهشده گذشته معمولاً بهتر از نتیجه اجرای واقعی دیده میشود. Risk of Ruin را با نتایج Forward Test و حساب واقعی نیز بهروزرسانی کنید.
سناریوهای فشار بسازید
نتیجه را با این فرضها دوباره محاسبه کنید:
- Win Rate کمتر؛
- Average Loss بزرگتر؛
- Average Win کوچکتر؛
- Slippage بیشتر؛
- چند باخت همزمان؛
- افزایش Spread؛
- افت نقدشوندگی؛
- تغییر شرایط بازار.
پس از تغییر استراتژی محاسبات را از نو انجام دهید
تغییر ورود، Stop، Target، ساعت معامله یا Position Sizing به معنی ایجاد نسخه جدیدی از سیستم است.
برای طراحی منظم مدیریت سرمایه، بکتست و ژورنال میتوانید از 🔗 دوره آموزش جامع حرفهای ترید ارز دیجیتال استفاده کنید.
مزایای محاسبه Risk of Ruin
- تمرکز بر بقای حساب، نه فقط سود؛
- نمایش اثر واقعی Position Size؛
- ارزیابی تحمل توالی باخت؛
- کمک به انتخاب آستانه Drawdown؛
- مقایسه چند روش مدیریت سرمایه؛
- آشکارکردن خطر سیستمهای Martingale؛
- تکمیل تحلیل Expectancy؛
- ارزیابی حسابهای پراپ؛
- بررسی اثر هزینهها؛
- امکان اجرای سناریوهای فشار؛
- تفکیک استراتژی سودده از استراتژی قابلاجرا.
محدودیتهای محاسبه Risk of Ruin
- به کیفیت داده وابسته است؛
- آینده را تضمین نمیکند؛
- Edge بازار ثابت نیست؛
- نمونه کوچک نتیجه ناپایداری میدهد؛
- معاملات مستقل نیستند؛
- همبستگی ممکن است تغییر کند؛
- رخدادهای نادر در داده گذشته دیده نمیشوند؛
- Slippage شدید بهسختی مدل میشود؛
- رفتار معاملهگر ممکن است تغییر کند؛
- آستانه روانی دقیق نیست؛
- مدل ساده برد و باخت، توزیع واقعی را پنهان میکند؛
- تغییر Position Size نتیجه را عوض میکند؛
- Trailing Drawdown نیازمند مدل جداست؛
- یک عدد تخمینی نباید بهعنوان احتمال قطعی معرفی شود.
چکلیست محاسبه ریسک ورشکستگی
- ورشکستگی برای این حساب دقیقاً چه تعریفی دارد؟
- آستانه براساس Balance است یا Equity؟
- آستانه ثابت است یا Trailing؟
- افق چند معامله بررسی میشود؟
- دادهها پس از هزینه هستند؟
- نتیجه هر معامله به R تبدیل شده است؟
- Win Rate از نمونه کافی به دست آمده؟
- Average Win و Average Loss واقعیاند؟
- معاملات Break-even ثبت شدهاند؟
- بزرگترین زیان غیرعادی وارد شده است؟
- Slippage لحاظ شده است؟
- Funding یا Swap محاسبه شده است؟
- ریسک هر معامله از Equity جاری محاسبه میشود؟
- Positionها همزمان باز میشوند؟
- ریسک تجمعی چقدر است؟
- بازارها همبستهاند؟
- توالیهای زیان خوشهای وجود دارند؟
- بکتست و معاملات واقعی جدا هستند؟
- نتایج خارج از پلن ثبت شدهاند؟
- رخدادهای خبری جدا بررسی شدهاند؟
- سناریوی کاهش Win Rate اجرا شده است؟
- سناریوی افزایش هزینه اجرا شده است؟
- سناریوی Gap وجود دارد؟
- حداقل حجم قرارداد در نظر گرفته شده است؟
- شرط Margin Call یا Liquidation مدل شده است؟
- قانون توقف روزانه وارد شده است؟
- پس از تغییر سیستم محاسبات تکرار شدهاند؟
اشتباهات رایج درباره Risk of Ruin
- تعریف ورشکستگی فقط بهعنوان موجودی صفر؛
- استفاده از فرمول ساده برای سیستم دارای برد و باخت نامساوی؛
- فرض استقلال معاملات؛
- نادیدهگرفتن Positionهای همبسته؛
- استفاده از Win Rate بدون Average Win و Loss؛
- حذف کارمزد و Spread؛
- اعتماد به Target بهجای نتیجه واقعی؛
- نتیجهگیری از نمونه کوچک؛
- ثابتفرضکردن Edge؛
- یکیدانستن Drawdown تاریخی با بدترین Drawdown آینده؛
- استفاده از درصد ریسک عمومی برای تمام سیستمها؛
- افزایش حجم پس از زیان؛
- محاسبه هر Position بهصورت جدا و حذف ریسک تجمعی؛
- نادیدهگرفتن Gap و Slippage؛
- یکیدانستن Risk of Ruin با Liquidation؛
- شبیهسازی حساب پراپ بدون قواعد Trailing Drawdown؛
- استفاده از ریسک ثابت پولی هنگام کاهش شدید سرمایه؛
- توقف شبیهسازی پس از تعداد کمی مسیر؛
- معرفی عدد مونتکارلو بهعنوان پیشبینی قطعی؛
- افزایش ریسک فقط بهدلیل مثبتبودن Expectancy.
FAQ شامل ۵ تا ۸ سؤال واقعی با پاسخ کوتاه و مناسب Featured Snippet
ریسک ورشکستگی در ترید چیست؟
ریسک ورشکستگی احتمال رسیدن سرمایه به سطحی است که ادامه معامله، اجرای استراتژی یا حفظ حساب دیگر ممکن یا منطقی نباشد. این سطح میتواند صفر، حداکثر Drawdown یا حد Stop Out باشد.
فرمول Risk of Ruin چیست؟
در مدل ساده با برد و باخت مساوی و ثابت، فرمول `Risk of Ruin = (q/p)ᵁ` است؛ `p` احتمال برد، `q` احتمال باخت و `U` تعداد واحدهای زیان قابلتحمل تا ورشکستگی است.
آیا استراتژی سودده میتواند حساب را نابود کند؟
بله. یک استراتژی دارای امید ریاضی مثبت نیز ممکن است بهدلیل ریسک زیاد در هر معامله، توالی باخت، اهرم، همبستگی یا هزینه اجرا پیش از تحقق مزیت آماری ورشکسته شود.
بهترین درصد ریسک در هر معامله چقدر است؟
درصد ثابت و مناسبی برای همه وجود ندارد. ریسک باید براساس Drawdown، توالی باخت، نوسان، همبستگی، اندازه حساب، محدودیت Margin و تحمل معاملهگر تعیین شود.
آیا ریسک یکدرصدی ورشکستگی را صفر میکند؟
خیر. ریسک کمتر احتمال و سرعت افت سرمایه را کاهش میدهد، اما Edge منفی، معاملات همبسته، Gap یا اجرای نادرست همچنان میتوانند حساب را به آستانه شکست برسانند.
تفاوت Risk of Ruin و Maximum Drawdown چیست؟
Maximum Drawdown بیشترین افت ثبتشده سرمایه از سقف تا کف است؛ Risk of Ruin احتمال رسیدن Drawdown آینده به یک آستانه بحرانی را برآورد میکند.
مونتکارلو چگونه ریسک ورشکستگی را محاسبه میکند؟
مونتکارلو مسیرهای متعدد از ترتیب احتمالی نتایج معاملات میسازد و نسبت مسیرهایی را که به آستانه شکست رسیدهاند، بهعنوان Risk of Ruin تخمین میزند.
چگونه Risk of Ruin را کاهش دهیم؟
کاهش Position Size، حفظ امید ریاضی مثبت پس از هزینه، محدودکردن ریسک تجمعی، کنترل همبستگی، پرهیز از Martingale و آزمایش سیستم در سناریوهای فشار مهمترین اقداماتاند.
جمعبندی
ریسک ورشکستگی در ترید چیست؟ Risk of Ruin احتمال رسیدن حساب به سطحی است که ادامه معامله دیگر امکانپذیر یا منطقی نباشد. این سطح لزوماً موجودی صفر نیست و میتواند Maximum Drawdown، حد حساب پراپ، Stop Out یا حداقل سرمایه لازم برای اجرای سیستم باشد.
فرمول کلاسیک فقط برای برد و باخت مساوی، ریسک ثابت، نتایج مستقل و شرایط پایدار کاربرد دارد. در سیستمهای واقعی با خروجهای متفاوت، ریسک درصدی، هزینه اجرا، همبستگی و Trailing Drawdown، شبیهسازی مونتکارلو نتیجه کاربردیتری ارائه میکند.
مهمترین عامل تحت کنترل معاملهگر، اندازه Position است. کاهش ریسک هر معامله، کنترل Exposure تجمعی و جلوگیری از افزایش حجم پس از باخت، فرصت بیشتری برای تحقق مزیت آماری فراهم میکند.
هدف مدیریت سرمایه حذف تمام زیانها نیست؛ هدف جلوگیری از زیانی است که معاملهگر را پیش از تحقق Edge از بازار خارج میکند.