وبلاگ
وستینگ و آنلاک توکن چیست؟ آموزش تحلیل برنامه آزادسازی
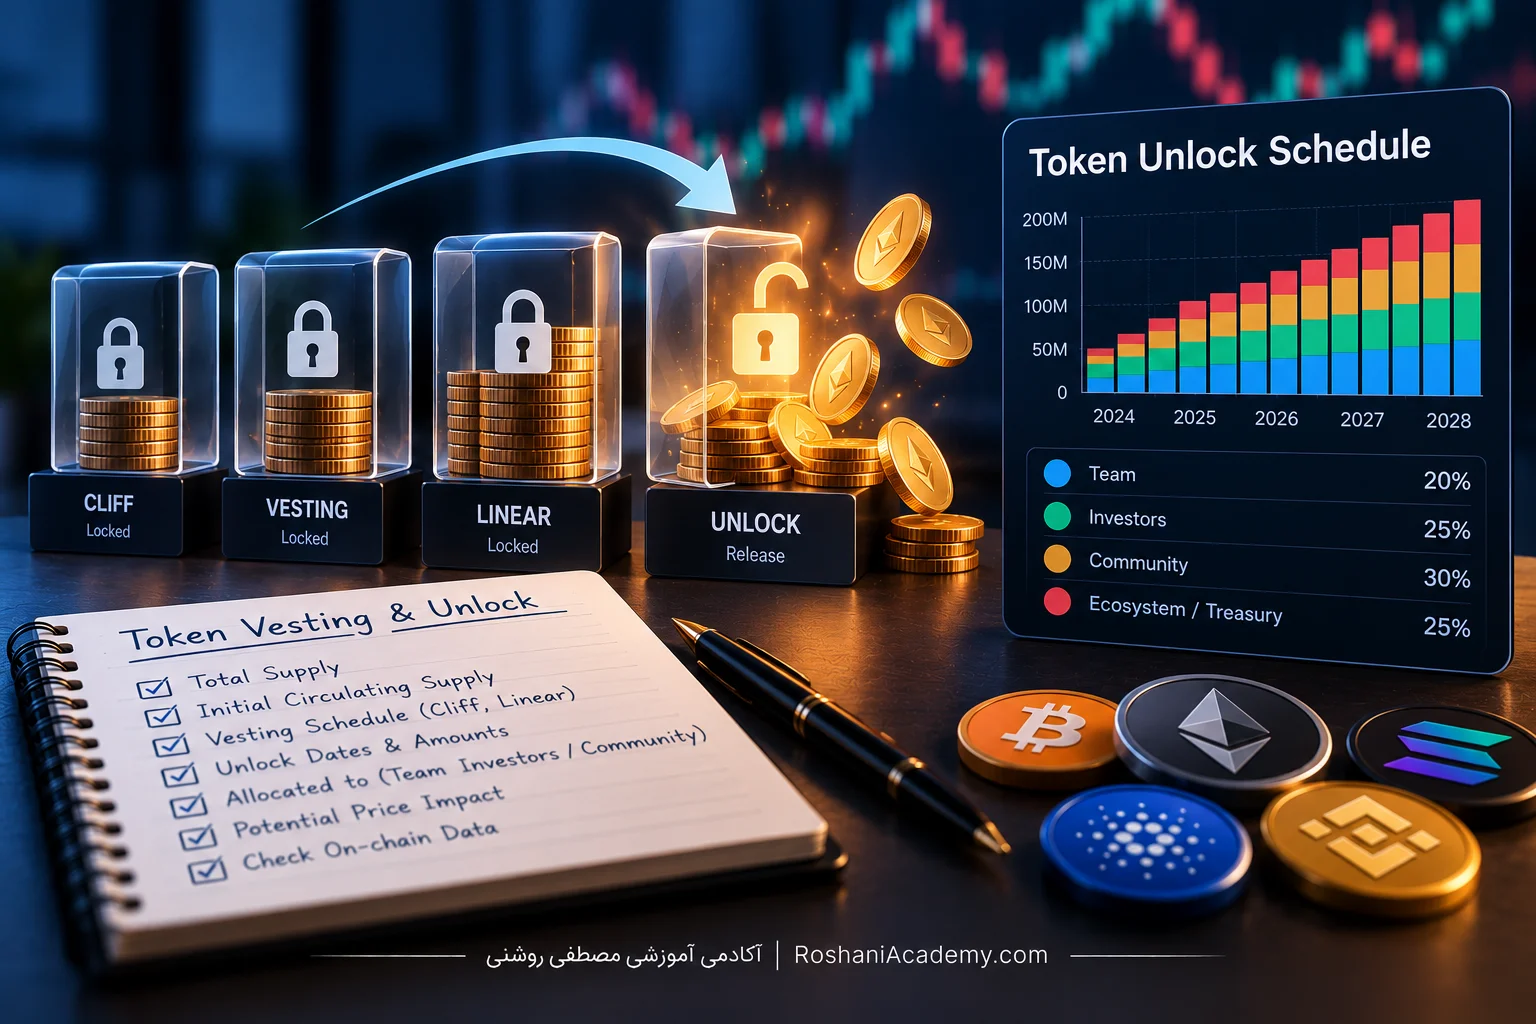
وستینگ و آنلاک توکن چیست؟ وستینگ برنامهای است که مشخص میکند توکنهای اختصاصیافته به تیم، سرمایهگذاران، خزانه یا سایر گروهها چه زمانی قابلدسترسی شوند. آنلاک توکن نیز رسیدن تمام یا بخشی از این توکنها به مرحله آزادسازی است.
بااینحال، آزادشدن توکن لزوماً به معنی فروش فوری آن نیست. میان «آزادشدن»، «قابلمطالبهشدن»، «برداشت»، «انتقال به صرافی» و «فروش در بازار» چند مرحله جدا وجود دارد. تحلیل درست باید مقدار آزادسازی، گروه دریافتکننده، عرضه در گردش، نقدشوندگی، قیمت خرید اولیه و رفتار واقعی کیف پولها را همزمان بررسی کند.
فهرست مطالب
وستینگ و آنلاک توکن چیست و چه تفاوتی دارند؟
Vesting Schedule یا برنامه وستینگ، جدول زمانی و شرایطی است که دسترسی دریافتکننده به توکنهای اختصاصیافته را محدود میکند. برای مثال، ممکن است توکنهای تیم تا یک سال قفل باشند و سپس طی سه سال بهتدریج آزاد شوند.
Token Unlock رویداد یا مرحلهای است که در آن مقدار مشخصی از توکن، مطابق همان برنامه، از محدودیت خارج میشود.
تفاوت ساده این دو مفهوم:
مفهوم | تعریف |
|---|---|
| وستینگ | مجموعه قواعد و زمانبندی آزادسازی |
| توکن قفلشده | توکنی که هنوز طبق برنامه قابلبرداشت نیست |
| آنلاک | رسیدن بخشی از توکنها به زمان یا شرط آزادسازی |
| توکن Vested | توکنی که حق دریافت آن ایجاد شده است |
| Claimable | مقداری که دریافتکننده اکنون میتواند مطالبه کند |
| Claimed | توکنی که از قرارداد برداشت شده است |
| Circulating | توکنی که طبق روش محاسبه منبع داده، در عرضه در گردش قرار دارد |
در بعضی منابع، واژه Vested برای توکنهای هنوز مشمول برنامه و در برخی دیگر برای حقوق تثبیتشده دریافتکننده استفاده میشود. برای جلوگیری از ابهام، همیشه باید تعریف همان پروژه یا سرویس داده را خواند.
چرا پروژهها از وستینگ استفاده میکنند؟
پروژههای ارز دیجیتال معمولاً بخشی از توکنها را به گروههای زیر اختصاص میدهند:
- بنیانگذاران و اعضای تیم؛
- مشاوران؛
- سرمایهگذاران Seed و Private Sale؛
- خزانه بنیاد یا DAO؛
- توسعه اکوسیستم؛
- بازارسازی و تأمین نقدینگی؛
- پاداش کاربران و جامعه؛
- ایردراپ؛
- مشوقهای اعتبارسنجی یا استیکینگ.
اگر تمام این توکنها از روز نخست قابلفروش باشند، عرضه قابلمعامله میتواند ناگهان افزایش یابد. همچنین تیم یا سرمایهگذاران اولیه ممکن است پیش از رشد واقعی محصول، امکان خروج کامل پیدا کنند.
وستینگ برای دستیابی به اهداف زیر طراحی میشود:
- همراستاکردن منافع بلندمدت تیم و پروژه؛
- جلوگیری از عرضه ناگهانی تمام تخصیصها؛
- توزیع تدریجی توکنها؛
- حفظ انگیزه اعضای تیم؛
- مرتبطکردن پاداش با زمان یا عملکرد؛
- قابلپیشبینیکردن رشد عرضه؛
- کاهش احتمال فروش یکباره سرمایهگذاران اولیه.
وجود وستینگ بهتنهایی کیفیت یا سلامت پروژه را ثابت نمیکند. برنامهای که بخش کوچکی از عرضه را در ابتدا آزاد و مقدار بزرگی را بعداً وارد بازار میکند، ممکن است فقط ارزشگذاری اولیه را ظاهراً کوچکتر نشان دهد.
برای آشنایی پایه با عرضه، ارزش بازار و توکنومیکس میتوانید از 🔗 دوره آموزشی شروع قدرتمند ارزهای دیجیتال استفاده کنید.
اصطلاحات مهم برنامه آنلاک توکن
TGE چیست؟
Token Generation Event یا TGE رویدادی است که در آن توکن ایجاد یا برای نخستین بار توزیع و قابلاستفاده میشود. زمانبندی وستینگ معمولاً نسبت به TGE تعریف میشود؛ برای مثال «شش ماه پس از TGE».
TGE الزاماً با اولین عرضه عمومی، لیستشدن در صرافی یا آغاز همه بازارهای معاملاتی یکسان نیست. تاریخ مرجع را باید از اسناد رسمی پروژه گرفت.
Cliff در وستینگ چیست؟
Cliff دورهای است که تا پایان آن هیچ توکنی برای گروه مشمول آزاد نمیشود. پس از پایان Cliff ممکن است:
- یک بخش بزرگ یکباره آزاد شود؛
- آزادسازی خطی شروع شود؛
- اولین قسط دورهای آزاد شود؛
- فقط حق مطالبه ایجاد شود.
برای مثال، «Cliff یکساله و وستینگ خطی سهساله» یعنی دریافتکننده در سال نخست به تخصیص خود دسترسی ندارد و پس از آن توکنها طبق فرمول تعیینشده آزاد میشوند.
Tranche چیست؟
Tranche یا قسط آزادسازی، بخشی از تخصیص است که در یک موعد مشخص قابلدسترسی میشود. اگر هر ماه مقدار ثابتی آزاد شود، هر آزادسازی ماهانه یک Tranche محسوب میشود.
TGE Unlock چیست؟
TGE Unlock درصدی از تخصیص است که در زمان تولید یا عرضه اولیه توکن آزاد میشود. ممکن است سرمایهگذار ۱۰ درصد تخصیص را در TGE دریافت کند و باقی آن پس از Cliff بهصورت خطی آزاد شود.
Claim چیست؟
در بعضی قراردادها، رسیدن زمان آنلاک توکن را خودکار به کیف پول منتقل نمیکند. توکن فقط قابلمطالبه میشود و دریافتکننده باید تابع Claim یا Release را اجرا کند.
بنابراین تاریخ Unlock با تاریخ برداشت واقعی توکن میتواند متفاوت باشد.
انواع برنامه وستینگ و آنلاک توکن
نوع برنامه | نحوه آزادسازی | ویژگی اصلی | ریسک قابلبررسی |
|---|---|---|---|
| Cliff Unlock | آزادسازی پس از یک دوره قفل | عرضه پیش از موعد وارد بازار نمیشود | شوک بزرگ در پایان Cliff |
| Linear Vesting | آزادسازی پیوسته متناسب با زمان | رشد تدریجی عرضه | فشار عرضه مستمر |
| Periodic یا Tranche | اقساط روزانه، ماهانه یا فصلی | تاریخهای مشخص | تمرکز فشار در هر موعد |
| Milestone-Based | وابسته به تحقق هدف | ارتباط پاداش با عملکرد | ابهام در تعریف یا تأیید هدف |
| Hybrid | ترکیب TGE، Cliff و Linear | انعطاف بیشتر | پیچیدگی تحلیل |
| Back-loaded | بخش بزرگتر در انتهای دوره | فشار کمتر در ابتدا | افزایش عرضه در سالهای بعد |
| Front-loaded | سهم بزرگتر در ابتدای دوره | دسترسی زودتر دریافتکنندگان | ریسک فروش اولیه بیشتر |
| غیرخطی | نرخ آزادسازی متغیر | تطبیق با طراحی اقتصادی | دشواری پیشبینی رشد عرضه |
آزادسازی خطی چگونه محاسبه میشود؟
در سادهترین برنامه خطی:
توکن آزادشده = تخصیص کل × زمان سپریشده از دوره وستینگ ÷ کل مدت وستینگ
فرض کنید یک گروه یک میلیون توکن دریافت کرده و پس از پایان Cliff، وستینگ خطی ۲۰ماهه آغاز شده است.
پس از گذشت ۵ ماه:
۱,۰۰۰,۰۰۰ × ۵ ÷ ۲۰ = ۲۵۰,۰۰۰ توکن
در نتیجه ۲۵۰ هزار توکن مطابق برنامه Vested شده است. اما باید جداگانه بررسی شود چه مقدار از آن:
- قابلمطالبه است؛
- مطالبه شده است؛
- به کیف پول دیگری انتقال یافته؛
- وارد صرافی شده؛
- فروخته شده است.
فرمول واقعی قرارداد میتواند متفاوت باشد. گردکردن زمان، فاصله میان اقساط، قابلیت لغو، تغییر تخصیص و تاریخ شروع بر نتیجه اثر میگذارند.
زنجیره واقعی از آنلاک تا فروش توکن
یکی از خطاهای رایج تحلیلگران، تبدیل مستقیم رقم Unlock به فشار فروش قطعی است. فرایند واقعی میتواند شامل این مراحل باشد:
1. توکن به یک گروه تخصیص داده میشود.
2. تخصیص تحت محدودیت وستینگ قرار میگیرد.
3. زمان یا شرط آزادسازی فرامیرسد.
4. توکن Vested یا Claimable میشود.
5. دریافتکننده تابع Claim را اجرا میکند.
6. توکن به کیف پول او منتقل میشود.
7. بخشی ممکن است استیک، واگذار، نگهداری یا وارد خزانه شود.
8. بخشی ممکن است به بازارساز، صرافی یا قرارداد DeFi منتقل شود.
9. تنها مقدار فروختهشده، عرضه فروش واقعی ایجاد میکند.
این مراحل همیشه در پروژهها یکسان نیستند. در بعضی قراردادها انتقال خودکار است و در بعضی دیگر، دارنده باید توکن را مطالبه کند.
قرارداد هوشمند وستینگ چگونه کار میکند؟
قرارداد وستینگ معمولاً اطلاعاتی مانند این موارد را نگه میدارد:
- آدرس توکن؛
- آدرس دریافتکننده؛
- تخصیص کل؛
- زمان شروع؛
- مدت Cliff؛
- مدت وستینگ؛
- مقدار آزادشده؛
- مقدار قابلبرداشت؛
- فرمول آزادسازی.
در 🔗 مستندات رسمی VestingWallet اوپنزپلین توضیح داده شده است که این قرارداد میتواند اتر یا توکن ERC-20 را برای یک Beneficiary نگهداری و طبق برنامه قابلتنظیم آزاد کند. پیادهسازی پیشفرض مقدار Vested را بهصورت خطی محاسبه میکند و افزونه جداگانهای نیز برای Cliff دارد.
آیا قرارداد هوشمند، تغییر برنامه را غیرممکن میکند؟
خیر؛ این موضوع به معماری پروژه بستگی دارد. موارد زیر باید بررسی شوند:
- قرارداد قابلارتقا است یا ثابت؟
- مدیر میتواند Implementation را تغییر دهد؟
- امکان جایگزینی Beneficiary وجود دارد؟
- قرارداد قابللغو یا Revocable است؟
- مدیر میتواند توکن را پس بگیرد؟
- تخصیصها از قبل به قرارداد منتقل شدهاند؟
- قرارداد اختیار Mint دارد؟
- عملیات مدیر تحت Multisig و Timelock است؟
- برنامه فقط در سند نوشته شده یا روی زنجیره اجرا میشود؟
برنامهای که صرفاً در فایل Tokenomics منتشر شده و اجرای فنی یا تعهد حقوقی مشخصی ندارد، با یک قرارداد شفاف و تأمینشده یکسان نیست.
تفاوت توکن قفلشده، آزادشده و عرضه در گردش
معیار | پرسشی که پاسخ میدهد |
|---|---|
| Max Supply | حداکثر عرضه تعریفشده چقدر است؟ |
| Total Supply | چه تعداد توکن ایجاد شده و نسوخته است؟ |
| Circulating Supply | طبق روش منبع داده، چه مقدار در گردش است؟ |
| Locked Supply | چه مقدار تحت محدودیت قرار دارد؟ |
| Unlocked Supply | چه مقدار از محدودیت خارج شده است؟ |
| Claimable Supply | چه مقدار اکنون قابلمطالبه است؟ |
| Claimed Supply | چه مقدار واقعاً برداشت شده است؟ |
| Exchange Balance | چه مقدار در آدرسهای شناختهشده صرافی قرار دارد؟ |
توکن Unlocked الزاماً فوراً وارد تعریف عرضه در گردش یک سرویس داده نمیشود. از سوی دیگر، ممکن است بعضی توکنها پیش از یک رویداد رسمی Unlock در محاسبه عرضه در گردش لحاظ شده باشند.
روش محاسبه Circulating Supply میان منابع میتواند متفاوت باشد. کیف پول خزانه، قرارداد استیکینگ، بازارساز یا Bridge نیز ممکن است در یک منبع در گردش و در منبع دیگر خارج از گردش محسوب شود.
تفاوت آنلاک توکن و تورم چیست؟
آنلاک توکن معمولاً محدودیت دسترسی به توکنهای از قبل ایجادشده یا تخصیصیافته را برمیدارد. تورم میتواند به افزایش Total Supply از طریق Mint یا انتشار توکنهای جدید اشاره کند.
سه وضعیت ممکن است رخ دهد:
وضعیت | Total Supply | Circulating Supply |
|---|---|---|
| آزادسازی توکنهای از قبل ایجادشده | ثابت | ممکن است افزایش یابد |
| Mint پاداشهای جدید | افزایش | ممکن است افزایش یابد |
| انتقال داخلی میان کیف پولهای در گردش | ثابت | معمولاً ثابت |
| سوزاندن توکن | کاهش | بسته به محل توکن ممکن است کاهش یابد |
به همین دلیل، رشد عرضه در گردش را نباید همیشه «تورم پولی» نامید. منشأ افزایش عرضه باید از قرارداد و Tokenomics مشخص شود.
چگونه اندازه یک آنلاک توکن را محاسبه کنیم؟
نسبت آنلاک به عرضه در گردش
یکی از معیارهای اولیه:
نسبت آنلاک = تعداد توکن آزادشده ÷ عرضه در گردش پیش از رویداد × ۱۰۰
مثال فرضی:
- عرضه در گردش پیش از Unlock: صد میلیون توکن؛
- مقدار آزادسازی: پنج میلیون توکن.
۵,۰۰۰,۰۰۰ ÷ ۱۰۰,۰۰۰,۰۰۰ × ۱۰۰ = ۵ درصد
اگر تمام این مقدار وارد تعریف عرضه در گردش شود، شناوری بالقوه نسبت به وضعیت قبلی ۵ درصد افزایش مییابد.
نسبت آنلاک به کل تخصیص قفلشده
درصد آزادسازی از تخصیص = مقدار Unlock ÷ تخصیص کل گروه × ۱۰۰
این معیار نشان میدهد دریافتکننده چه بخشی از حق خود را در آن مرحله به دست میآورد.
ارزش اسمی آنلاک
ارزش اسمی = تعداد توکن × قیمت فعلی
اگر پنج میلیون توکن با قیمت فرضی دو واحد محاسبه شوند، ارزش اسمی ۱۰ میلیون واحد است.
این رقم معادل وجه قابلتحقق از فروش نیست. فروش حجم بزرگ میتواند قیمت را کاهش دهد و میانگین قیمت اجرا بهدلیل Market Impact و Slippage کمتر باشد.
نرخ رشد عرضه
برای برنامههای خطی میتوان رشد عرضه را در بازههای روزانه یا ماهانه محاسبه کرد:
نرخ رشد دورهای = توکنهای جدید واردشده به گردش ÷ عرضه ابتدای دوره × ۱۰۰
محاسبه باید تمام گروههای همزمان را شامل شود؛ نه فقط یک رویداد برجسته تقویم.
آیا آنلاک توکن باعث ریزش قیمت میشود؟
نه لزوماً. آنلاک امکان انتقال یا فروش را افزایش میدهد، اما جهت قیمت به تعادل واقعی عرضه و تقاضا وابسته است.
فشار فروش احتمالی زمانی بیشتر میشود که:
- مقدار Unlock نسبت به عرضه در گردش بزرگ باشد؛
- نقدشوندگی بازار محدود باشد؛
- دریافتکنندگان قیمت خرید بسیار پایینی داشته باشند؛
- تعداد کمی کیف پول سهم بزرگی دریافت کنند؛
- برنامه استفاده عملی از توکن مشخص نباشد؛
- تقاضای جدید ضعیف باشد؛
- توکنها پس از Claim به صرافی منتقل شوند؛
- چند گروه بهطور همزمان آزادسازی داشته باشند؛
- بازار از برنامه دقیق اطلاع نداشته باشد؛
- قیمت پیش از رویداد رشد هیجانی کرده باشد.
اثر نزولی میتواند کمتر باشد اگر:
- رویداد از مدتها قبل شناخته و در انتظارات بازار منعکس شده باشد؛
- دریافتکننده خزانه، DAO یا برنامه مشوق بلندمدت باشد؛
- توکنها برای استیکینگ یا تأمین نقدینگی استفاده شوند؛
- تقاضای واقعی همزمان رشد کند؛
- Claim با تأخیر انجام شود؛
- بازار عمق کافی داشته باشد؛
- دریافتکنندگان قرارداد فروش یا بازارسازی کنترلشده داشته باشند؛
- مقدار Unlock نسبت به شناوری ناچیز باشد.
جمله «هر Unlock باعث ریزش میشود» یک قاعده معاملاتی معتبر نیست.
نوع دریافتکننده چه اهمیتی دارد؟
سرمایهگذاران اولیه
سرمایهگذاران Seed و Private Sale ممکن است توکن را با قیمت پایینتری نسبت به بازار عمومی خریده باشند. این اختلاف قیمت انگیزه شناسایی سود را افزایش میدهد، اما فروش قطعی نیست.
باید بررسی شود:
- قیمت خرید اولیه؛
- مدت سرمایهگذاری؛
- درصد آزادشده؛
- باقیمانده وستینگ؛
- محدودیتهای قراردادی؛
- سابقه انتقال کیف پولهای مرتبط.
تیم و مشاوران
آزادسازی تیم از نظر همراستایی منافع اهمیت دارد. فروش محدود برای مالیات، هزینه شخصی یا تنوع دارایی با خروج کامل تیم یکسان نیست.
تغییرات غیرمنتظره برنامه، انتقال گسترده به صرافی یا کوتاهبودن غیرعادی Cliff میتواند نیازمند بررسی بیشتر باشد.
بنیاد، خزانه یا DAO
توکن خزانه ممکن است برای کمکهزینه توسعه، عملیات، بازارسازی یا پاداش جامعه تخصیص یافته باشد. آزادسازی آن به معنی فروش فوری نیست، اما هزینهکرد خزانه میتواند در نهایت عرضه بازار ایجاد کند.
پاداش اکوسیستم و جامعه
این توکنها ممکن است میان تعداد زیادی کاربر توزیع شوند. احتمال فروش هر کاربر کوچکتر است، اما تعداد دریافتکنندگان و نبود هزینه خرید میتواند فشار جمعی ایجاد کند.
بازارساز و نقدینگی
انتقال توکن به بازارساز لزوماً فروش جهتدار نیست. بازارساز ممکن است موجودی را برای ثبت سفارش دوطرفه، وامگیری یا هج دریافت کند. قرارداد بازارسازی و مقصد انتقال باید بررسی شود.
چگونه برنامه وستینگ را از منابع رسمی پیدا کنیم؟
ترتیب مناسب بررسی منابع:
1. وبسایت و مستندات رسمی پروژه؛
2. سند Tokenomics یا Whitepaper؛
3. اطلاعیه بنیاد یا DAO؛
4. پیشنهاد و رأی حاکمیتی؛
5. قرارداد توکن و Vesting Contract؛
6. صفحه رسمی GitHub؛
7. گزارش Audit؛
8. مرورگر بلاکچین؛
9. تقویمهای تجمیعی آنلاک.
سرویسهایی مانند 🔗 CoinMarketCap Token Unlocks، 🔗 Tokenomist و 🔗 CryptoRank Token Unlock برای مشاهده تقویم اولیه مفیدند؛ اما داده آنها باید با اسناد رسمی و وضعیت روی زنجیره تطبیق داده شود.
ممکن است سرویسهای مختلف درباره این موارد اختلاف داشته باشند:
- تاریخ دقیق Unlock؛
- منطقه زمانی؛
- مقدار تخصیص؛
- تعریف Circulating Supply؛
- گروه دریافتکننده؛
- شروع Cliff؛
- برنامه اصلاحشده؛
- عرضه آزادشده اما مطالبهنشده.
چگونه آنلاک توکن را روی زنجیره بررسی کنیم؟
مرحله اول: آدرس قرارداد را تأیید کنید
آدرس توکن و Vesting Contract را از اسناد رسمی بگیرید. نام مشابه قرارداد یا توکن برای تأیید کافی نیست.
مرحله دوم: موجودی قرارداد را ببینید
اگر قرارداد باید از قبل تأمین شده باشد، موجودی آن را با تخصیص اعلامشده مقایسه کنید. نبود موجودی ممکن است به این معنی باشد که توکن بعداً Mint یا از خزانه منتقل میشود.
مرحله سوم: پارامترهای برنامه را بخوانید
موارد مهم:
- Start Timestamp؛
- Cliff Timestamp؛
- Duration؛
- Beneficiary؛
- Total Allocation؛
- Released Amount؛
- Releasable Amount؛
- Owner یا Admin؛
- Upgradeability.
مرحله چهارم: رویدادهای Release را بررسی کنید
ثبت رویداد Release یا انتقال خروجی نشان میدهد چه مقدار واقعاً از قرارداد خارج شده است.
مرحله پنجم: مقصد توکنها را دنبال کنید
انتقال به کیف پول دریافتکننده با واریز به صرافی یکسان نیست. مسیرهای زیر را جدا کنید:
- کیف پول سرد؛
- قرارداد استیکینگ؛
- خزانه؛
- Bridge؛
- صرافی متمرکز؛
- صرافی غیرمتمرکز؛
- بازارساز؛
- آدرسهای ناشناخته.
برچسب مرورگر بلاکچین نیز همیشه کامل یا قطعی نیست.
برنامه آنلاک توکن را چگونه تحلیل کنیم؟
۱. عرضهها را یکسانسازی کنید
Max Supply، Total Supply، Circulating Supply و Locked Supply را از منابع معتبر ثبت کنید. تاریخ Snapshot همه اعداد باید یکسان باشد.
۲. مقدار Unlock را نسبت به عرضه در گردش بسنجید
رقم دلاری بزرگ ممکن است برای یک بازار بسیار نقدشونده کوچک و برای یک آلتکوین کمعمق بسیار مهم باشد.
۳. تمام آزادسازیهای همزمان را جمع کنید
ممکن است تیم، سرمایهگذار و خزانه در یک ماه برنامههای جداگانه داشته باشند. بررسی یک ردیف، رشد کل عرضه را کمتر از واقع نشان میدهد.
۴. دریافتکننده و بهای تمامشده را بررسی کنید
انگیزه فروش سرمایهگذار اولیه، کاربر ایردراپ، خزانه و بازارساز یکسان نیست.
۵. Cliff یا Linear بودن را مشخص کنید
پایان Cliff میتواند یک آزادسازی بزرگ ایجاد کند. در برنامه خطی، فشار بالقوه میان روزها یا ماهها توزیع میشود.
۶. نقدشوندگی واقعی را بسنجید
حجم اسمی ۲۴ساعته کافی نیست. عمق دفتر سفارش، Spread، حجم صرافیهای معتبر و Market Impact مهمترند.
۷. وضعیت Claim را کنترل کنید
تقویم ممکن است زمان نظری را نشان دهد، اما تمام Beneficiaryها همان روز توکن خود را مطالبه نکنند.
۸. انتقالهای روی زنجیره را دنبال کنید
Claim واقعی، ورود به صرافی و فروش را از یکدیگر جدا کنید.
۹. تقاضای مقابل را بررسی کنید
رشد کاربر، درآمد پروتکل، نیاز به وثیقه، استیکینگ و کاربرد توکن میتوانند بخشی از افزایش عرضه را جذب کنند؛ اما هیچکدام تضمین قیمت نیستند.
۱۰. سناریوی پایه، مثبت و منفی بسازید
بهجای پیشبینی قطعی، واکنشهای محتمل را براساس درصد Claim، مقدار انتقال به صرافی و عمق بازار مدلسازی کنید.
برای طراحی چارچوب تحلیلی متناسب با شرایط هر پروژه میتوانید از 🔗 آموزش خصوصی آنلاین و حضوری ارز دیجیتال استفاده کنید.
مثال کامل تحلیل یک آنلاک فرضی
فرض کنید پروژهای دارای این شرایط است:
متغیر فرضی | مقدار |
|---|---|
| عرضه در گردش | ۲۰۰ میلیون توکن |
| آنلاک ماه آینده | ۱۰ میلیون توکن |
| سهم سرمایهگذاران | ۶ میلیون |
| سهم تیم | ۲ میلیون |
| سهم اکوسیستم | ۲ میلیون |
| حجم قابلاتکای بازار | نامشخص و نیازمند بررسی |
| نوع آزادسازی | پایان Cliff و آغاز اقساط |
نسبت Unlock به عرضه در گردش:
۱۰ میلیون ÷ ۲۰۰ میلیون × ۱۰۰ = ۵ درصد
اما تحلیل با عدد ۵ درصد تمام نمیشود. باید پرسید:
- آیا تمام ۱۰ میلیون توکن همان روز Claim میشوند؟
- سرمایهگذاران با چه قیمتی وارد شدهاند؟
- آیا توکن اکوسیستم مستقیماً قابلفروش است؟
- قرارداد تیم انتقال را خودکار انجام میدهد؟
- بازار توان جذب چه حجمی را دارد؟
- کیف پولها سابقه واریز به صرافی دارند؟
- آیا Unlockهای خطی دیگری نیز همان ماه وجود دارند؟
- تقاضای تازهای برای توکن ایجاد شده است؟
اگر فقط ۳۰ درصد توکنها Claim شوند و بخش عمده در کیف پول یا استیکینگ باقی بماند، فشار فروش واقعی با ارزش اسمی کل Unlock برابر نخواهد بود. برعکس، اگر مقدار مطالبهشده مستقیماً وارد صرافی کمعمق شود، اثر بازار میتواند بیش از انتظار باشد.
ارتباط آنلاک با Market Cap و FDV
Market Cap معمولاً از ضرب قیمت در عرضه در گردش محاسبه میشود:
ارزش بازار = قیمت × عرضه در گردش
Fully Diluted Valuation یا FDV معمولاً قیمت را در کل یا حداکثر عرضه ضرب میکند:
FDV = قیمت × عرضه کامل مبنا
فاصله زیاد FDV و Market Cap میتواند نشان دهد بخش قابلتوجهی از توکنها هنوز وارد گردش نشدهاند. بااینحال، این فاصله بهتنهایی پروژه را گران یا نامناسب ثابت نمیکند.
باید مشخص شود:
- توکنها چه زمانی آزاد میشوند؟
- نرخ رشد سالانه شناوری چقدر است؟
- چه کسانی دریافتکنندهاند؟
- تقاضا و کاربرد توکن چگونه رشد میکند؟
- آیا Total Supply نیز از طریق Mint افزایش مییابد؟
- توکنهای خزانه در تعریف عرضه چگونه محاسبه میشوند؟
آیا بازار قبل از Unlock واکنش نشان میدهد؟
از آنجا که برنامههای وستینگ معمولاً عمومیاند، معاملهگران میتوانند پیش از تاریخ رویداد موقعیت خود را تغییر دهند. در نتیجه، بخشی از انتظار عرضه ممکن است قبل از Unlock در قیمت منعکس شود.
سناریوهای احتمالی:
- کاهش قیمت پیش از رویداد و نبود فروش تازه پس از آن؛
- فروش هیجانی قبل از تاریخ و بازگشت بعد از Unlock؛
- واکنش محدود بهدلیل کوچکبودن مقدار؛
- افت پس از مشاهده انتقال واقعی به صرافی؛
- بیتفاوتی بازار بهدلیل رشد تقاضا؛
- نوسان شدید ناشی از Positionهای اهرمی.
بنابراین، تاریخ تقویم بهتنهایی نقطه ورود یا خروج ارائه نمیکند.
آنلاک توکن در بازار مشتقه
پیش از Unlock ممکن است معاملهگران در Futures موقعیت Short یا Long ایجاد کنند. این ازدحام میتواند واکنش بازار را پیچیده کند.
دادههای مکمل:
- Open Interest؛
- Funding Rate؛
- Basis؛
- Liquidation؛
- Spot CVD؛
- Futures CVD؛
- موجودی صرافی؛
- عمق سفارشها.
اگر Shortهای زیادی پیش از رویداد ایجاد شده باشند و فروش واقعی کمتر از انتظار باشد، بستن این Positionها میتواند Short Squeeze ایجاد کند. در مقابل، افزایش Longهای اهرمی همراه ورود توکن به صرافی میتواند ریسک Long Squeeze را بیشتر کند.
برای ترکیب توکنومیکس با ساختار بازار و مدیریت ریسک، 🔗 دوره آموزش جامع حرفهای ترید ارز دیجیتال مسیر آموزشی منظمتری فراهم میکند.
نشانههای هشدار در برنامه وستینگ
- عرضه در گردش بسیار کوچک در زمان TGE؛
- فاصله زیاد میان FDV و Market Cap بدون رشد کاربرد؛
- آزادسازی بزرگ بلافاصله پس از دوره کوتاه Cliff؛
- سهم بالای تیم و سرمایهگذاران خصوصی؛
- نبود آدرس قرارداد وستینگ؛
- تغییر برنامه بدون توضیح شفاف؛
- اختلاف زیاد میان اسناد رسمی و تقویمها؛
- امکان تغییر برنامه توسط یک کیف پول شخصی؛
- تخصیصهای بدون نام یا با عنوان مبهم؛
- نبود اطلاعات قیمت فروش خصوصی؛
- اختیار Mint نامحدود؛
- قرارداد قابلارتقا بدون Multisig یا Timelock؛
- آزادسازی همزمان چند گروه؛
- نقدشوندگی ضعیف؛
- انتقالهای گسترده به صرافی؛
- معرفی Unlock بهعنوان رویدادی کاملاً بیاثر؛
- تبلیغ ارزش بازار کوچک بدون اشاره به عرضه آینده.
وجود یک نشانه بهتنهایی اثبات تخلف نیست؛ اما نیاز به بررسی دقیقتر را افزایش میدهد.
چکلیست تحلیل وستینگ و آنلاک توکن
- TGE دقیقاً چه تاریخی بوده است؟
- عرضه اولیه در گردش چقدر بوده؟
- Total Supply و Max Supply چه تفاوتی دارند؟
- چه درصدی هنوز قفل است؟
- گروههای دریافتکننده چه کسانی هستند؟
- قیمت خرید هر دور سرمایهگذاری چقدر بوده؟
- TGE Unlock هر گروه چند درصد است؟
- Cliff چه زمانی تمام میشود؟
- آزادسازی خطی است یا دورهای؟
- تعداد توکن هر Tranche چقدر است؟
- برنامه برحسب روز، ماه یا بلوک اجرا میشود؟
- قرارداد Vesting روی زنجیره وجود دارد؟
- قرارداد از قبل تأمین شده است؟
- Beneficiaryها قابلشناساییاند؟
- قرارداد قابلارتقا یا لغو است؟
- مدیر چه اختیاراتی دارد؟
- Multisig و Timelock وجود دارد؟
- برنامه رسمی با داده تقویمها تطبیق دارد؟
- مقدار Unlock نسبت به عرضه در گردش چقدر است؟
- رشد ماهانه و سالانه شناوری چقدر است؟
- آیا توکن آزادشده قبلاً در Circulating Supply شمرده شده؟
- چه مقدار Claim شده است؟
- مقصد انتقالها کجاست؟
- آیا توکن به صرافی وارد شده؟
- عمق واقعی بازار چقدر است؟
- دریافتکننده انگیزه فروش دارد؟
- توکن کاربرد یا تقاضای قابلاندازهگیری دارد؟
- Unlockهای گروههای دیگر همزمان نیستند؟
- نرخ Mint یا پاداش نیز محاسبه شده؟
- سناریوی مخالف تحلیل چیست؟
- ریسک معامله مستقل از تقویم تعیین شده است؟
اشتباهات رایج درباره وستینگ و آنلاک توکن
- یکیدانستن Unlock با فروش فوری؛
- یکیدانستن Claimable و Claimed؛
- فرض ورود فوری تمام توکنها به عرضه در گردش؛
- تکیه بر ارزش دلاری اسمی؛
- نادیدهگرفتن عمق بازار؛
- بررسینکردن نوع دریافتکننده؛
- حذف قیمت خرید سرمایهگذار اولیه؛
- اعتماد کامل به یک تقویم تجمیعی؛
- نخواندن اسناد رسمی پروژه؛
- بررسینکردن قرارداد روی زنجیره؛
- یکیدانستن آنلاک و تورم؛
- استفاده از Max Supply بهجای Total Supply؛
- محاسبه درصد Unlock نسبت به مبنای اشتباه؛
- ندیدن آزادسازیهای خطی روزانه؛
- تمرکز فقط بر یک Cliff بزرگ؛
- نادیدهگرفتن تغییر برنامه؛
- فرض تغییرناپذیربودن قرارداد؛
- یکیدانستن انتقال به کیف پول با انتقال به صرافی؛
- فروش قبل از رویداد صرفاً براساس تقویم؛
- استفاده از اهرم بالا بهدلیل انتظار ریزش؛
- نادیدهگرفتن ازدحام Shortها؛
- حذف عوامل تقاضا از تحلیل؛
- نتیجهگیری از واکنش یک پروژه برای تمام توکنها.
FAQ شامل ۵ تا ۸ سؤال واقعی با پاسخ کوتاه مناسب Featured Snippet
وستینگ و آنلاک توکن چیست؟
وستینگ برنامه زمانبندی دسترسی به توکنهای تخصیصیافته است. آنلاک توکن زمانی رخ میدهد که تمام یا بخشی از این تخصیص، طبق زمان یا شرط تعیینشده، قابلدسترسی شود.
Cliff در ارز دیجیتال چیست؟
Cliff دورهای از برنامه وستینگ است که طی آن هیچ توکنی آزاد نمیشود. پس از پایان Cliff ممکن است بخشی یکباره آزاد یا آزادسازی خطی آغاز شود.
آیا آنلاک توکن همیشه باعث ریزش قیمت میشود؟
خیر. Unlock فقط امکان انتقال یا فروش را افزایش میدهد. اثر قیمت به مقدار آزادسازی، نوع دریافتکننده، نقدشوندگی، تقاضا، Claim واقعی و انتقال توکن به بازار بستگی دارد.
تفاوت آزادسازی خطی و Cliff چیست؟
در Cliff تا یک تاریخ مشخص توکنی آزاد نمیشود؛ اما در Linear Vesting، توکنها متناسب با زمان و بهتدریج قابلدسترسی میشوند. این دو روش ممکن است با یکدیگر ترکیب شوند.
درصد آنلاک توکن چگونه محاسبه میشود؟
برای سنجش اثر بر شناوری، تعداد توکن آزادشده را بر عرضه در گردش پیش از رویداد تقسیم و حاصل را در ۱۰۰ ضرب کنید.
آیا توکن Unlocked فوراً وارد عرضه در گردش میشود؟
نه همیشه. توکن ممکن است فقط قابلمطالبه شده باشد یا پس از برداشت در خزانه، استیکینگ یا کیف پول نگهداری شود. روش محاسبه عرضه در گردش نیز میان منابع متفاوت است.
تقویم آنلاک توکن را از کجا ببینیم؟
ابتدا مستندات، Tokenomics، اطلاعیهها و قرارداد رسمی پروژه را بررسی کنید. تقویمهای CoinMarketCap، Tokenomist و CryptoRank برای شروع مفیدند، اما باید با منابع رسمی تطبیق داده شوند.
چگونه فروش واقعی پس از Unlock را تشخیص دهیم؟
Claim و انتقالهای قرارداد وستینگ را در مرورگر بلاکچین دنبال کنید. انتقال به آدرس شناختهشده صرافی میتواند احتمال فروش را افزایش دهد، اما خود انتقال نیز فروش قطعی را ثابت نمیکند.
جمعبندی
وستینگ و آنلاک توکن چیست؟ وستینگ مجموعه قواعدی است که زمان و شرایط دسترسی به تخصیص توکن را مشخص میکند و آنلاک، رسیدن بخشی از تخصیص به مرحله آزادسازی است.
آزادسازی توکن با فروش آن یکسان نیست. توکن باید Vested، قابلمطالبه، برداشت و منتقل شود و تنها مقدار فروختهشده عرضه فروش واقعی ایجاد میکند. حتی ورود توکن به صرافی نیز بهتنهایی فروش قطعی را ثابت نمیکند.
برای تحلیل یک رویداد، مقدار Unlock را نسبت به عرضه در گردش محاسبه کنید، گروه دریافتکننده و قیمت خرید او را بشناسید، قرارداد وستینگ و Claim واقعی را بررسی کنید و نقدشوندگی بازار را در نظر بگیرید. رشد تقاضا، استیکینگ، خزانه و بازارسازی نیز میتوانند اثر افزایش عرضه را تغییر دهند.
تقویم آنلاک ابزار ساخت سناریو است، نه سیگنال قطعی خرید یا فروش. دقیقترین ارزیابی از ترکیب اسناد رسمی، داده روی زنجیره، ساختار عرضه و رفتار واقعی بازار به دست میآید.